
作者:花蕊
在保险纠纷案件中,"投保时没有如实告知"几乎是保险公司拒赔的万能理由。但很多当事人不知道的是:法律同样给这把"万能钥匙"装了多道锁——询问告知主义、30日除斥期间、两年不可抗辩、弃权禁反言、解除权前置。作为被保险人一方,掌握这些规则,往往就是胜诉的关键;作为保险公司一方,不熟悉这些红线,拒赔通知发出去也可能被法院驳回。
本文依据《保险法》(2015修正)第16条及《保险法司法解释(二)》第5—13条,把这套规则完整讲清楚。
卞太平律师
一、如实告知:不是"什么都要说",而是"问了才要说"
《保险法》第16条第1款规定:"订立保险合同,保险人就保险标的或者被保险人的有关情况提出询问的,投保人应当如实告知。"
这确立的是询问告知主义(也叫"有限告知原则"):
·保险人没问的,投保人没有主动告知义务;
·询问范围有争议的,由保险人承担举证责任(司法解释二第6条);
·投保单上"是否有其他疾病"这类兜底式、概括性问法,不能作为解除合同的理由——除非该概括性条款有具体内容。
同时,司法解释二第5条把告知范围进一步限定为投保人"明知"的情况——投保人明知的与保险标的或被保险人有关的情况,才属于"应当如实告知"的内容。
诉讼中要查明的三个问题:保险人问了什么?怎么问的?投保人是否明知? 这三个问题答不清楚,告知义务的抗辩就立不住。
二、保险公司什么时候能解除合同?三要件缺一不可
第16条第2款规定,投保人故意或者因重大过失未履行如实告知义务,且足以影响保险人决定是否同意承保或者提高保险费率的,保险人有权解除合同。
拆开看,解除权成立需要三个要件:
1.主观过错——故意(明知应告知而隐瞒),或重大过失(应知而未知,如体检报告在手却未看)。注意:一般过失不构成解除事由。
2.未告知事实——必须在保险人询问范围内。超出询问范围的不构成,概括性询问无效。
3.因果关系——未告知的情况属于"重要事实",足以影响承保决定或费率。保险公司需举证其核保结论达到了法定要求。
三、两年不可抗辩条款:本文的核心
第16条第3款:"前款规定的合同解除权,自保险人知道有解除事由之日起,超过三十日不行使而消灭。自合同成立之日起超过二年的,保险人不得解除合同;发生保险事故的,保险人应当承担赔偿或者给付保险金的责任。"
这一款设置了两道"时间闸门":
(1)30日除斥期间——自保险人知道有解除事由之日起算,超过30日不行使,解除权消灭。
(2)两年不可抗辩期——自合同成立之日起算(客观期间)。只要满2年,无论保险公司何时发现未告知,一律不得解除,发生事故还应承担赔付责任。
关于起算和适用,有三个实务细节值得注意:
·起算点是"合同成立之日":合同成立 = 投保人提出投保要求 + 保险人同意承保(第13条)。
·保险复效重新起算:合同中止后复效的,2年从"合同效力恢复之日"重新起算,复效后2年内发现未告知仍可解除。
·事故发生在2年内、保险公司2年后才发现:仍不得解除。"合同成立之日起超过二年的,保险人不得解除合同"不因事故发生在2年内而例外。
四、解除之后怎么办:三种情形、三种后果
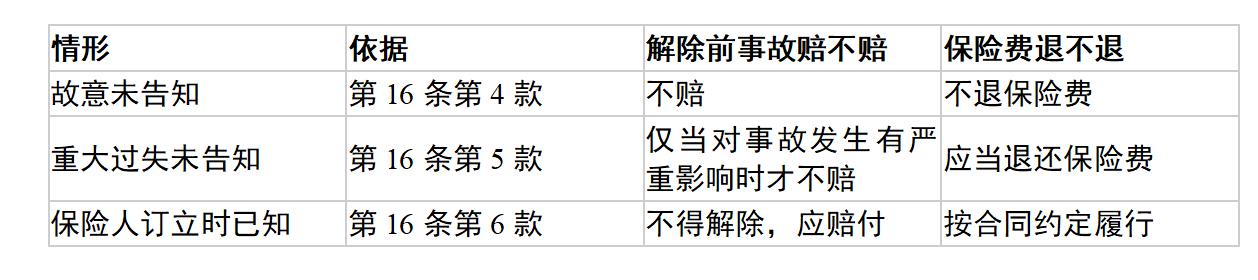
故意情形下,保险公司主张"不赔且不退费",必须举证证明投保人确系故意——这不以投保单签名为标志。
重大过失情形下,代理被保险人时要特别强调:即便构成重大过失,也必须证明未告知事实对保险事故的发生有"严重影响",要引导法官审查未告知事项在事故发生中的作用——特别是未告知的疾病与理赔疾病之间是否有内在关联,或后者是否为前者的发展转归。否则即使解除合同,保险公司仍需赔付。
保险人明知情形下(第16条第6款),订立时已经知道投保人未如实告知而不指出、仍承保的,不得解除合同,应承担赔付责任。知道的方式包括:代理人知悉、体检报告、以前的理赔记录等。
五、给保险公司的两道"紧箍咒"
(1)弃权与禁反言(司法解释二第7条):保险人在合同成立后知道或者应当知道投保人未履行如实告知义务,仍然收取保险费,又主张解除合同的,人民法院不予支持。知道有问题还继续收保费,等于用行为放弃了解除权。
(2)解除权前置原则(司法解释二第8条):"保险人未行使合同解除权,直接以存在保险法第十六条第四款、第五款规定的情形为由拒绝赔偿的,人民法院不予支持。"
翻译成大白话:保险公司不能只发拒赔通知而不解除合同——必须先依法解除合同,才能主张不赔。拒赔 ≠ 解除。
六、最具争议的问题:两年不可抗辩能否对抗恶意欺诈投保?
实务中两种裁判思路并存:
一种观点(支持投保人):第3款是强制性规定,立法目的就是倒逼保险公司在2年内核查。即使是故意隐瞒、恶意欺诈,只要合同成立满2年,保险人一律不得解除。保险公司放弃在2年内核查的权利,后果自负。欺诈问题应通过刑法(保险诈骗罪)解决,不应在民事合同效力上突破。
另一种观点(支持保险公司):如果投保人投保时已确诊重大疾病(如已确诊癌症)而故意隐瞒,属于以合法形式掩盖非法目的,有的甚至认为构成保险诈骗。部分法院认为,让欺诈获得保险理赔将鼓励不诚信的投保行为。
代理策略:代理被保险人——主攻两年不可抗辩的强制性;代理保险公司——仅在有证据证明投保时已确诊且故意欺诈时,才考虑寻求突破。
七、一张"五问清单":保险人拒赔能否成立
遇到拒赔,按这个路径逐项审查,任何一问成立,保险人的拒赔即不成立:
1.合同成立满2年了吗? —— 满2年:不得解除,应承担赔付责任。
2.保险人知道解除事由后超过30日未解除吗? —— 是:解除权消灭,应赔付。
3.三要件齐备吗(故意/重大过失 + 未告知 + 足以影响承保)? —— 不齐备:解除权不成立,应赔付。
4.保险人只拒赔、未解除合同吗? —— 是:程序违法,直接拒赔不成立(解释二第8条)。
5.保险人知道后仍收保费,或订立时已经知道吗? —— 是:弃权/禁反言,不得解除(第6款、解释二第7条)。
《保险法》第16条的七款结构,本质上是在投保人的告知义务与保险人的核保义务之间寻求平衡:法律要求投保人诚信投保,但也要求保险公司勤于询问、及时核查、依法行权。两年的等待期不是"骗保保护伞",而是对保险人怠于行使核查权的制度约束。
无论是投保、理赔还是诉讼,记住这条主线:问清告知范围 → 审查解除要件 → 盯住时间节点 → 检验程序合法。
本文内容整理自《保险法》(2015修正)第16条及《保险法司法解释(二)》相关条款培训材料,仅供参考,不构成正式法律意见。
招聘启示:
合伙人律师
岗位要求:
1、认同律所品牌、文化、发展理念,具有较强的团队合作精神;
2、具有扎实的专业知识,较强的法律研究能力,有良好的沟通能力和较强的责任感;
3、执业5年以上,有明确的执业领域和一定的业务来源。
招聘启示:
合伙人律师
岗位要求:
1、认同律所品牌、文化、发展理念,具有较强的团队合作精神;
2、具有扎实的专业知识,较强的法律研究能力,有良好的沟通能力和较强的责任感;
3、执业5年以上,有明确的执业领域和一定的业务来源。
知识产权(团队)负责人
岗位要求:
1、具备稳定业务资源及独立开发案源能力,自带业务团队优先;
2、有知识产权领域创收实绩;
3、特别优秀者待遇面议,配套资源支持。
实习律师
岗位要求:
1、2025届法学本科/硕士毕业生,已通过法考,英语六级优先;
2、有上进心、责任心,工作积极、效率高,严谨细致、学习能力强。
联系我们:
联系人:曹女士
联电电话:025-86636912、13400062077
邮箱:936621986@qq.com(邮件标题请注明“应聘岗位+姓名”)
总所地址:南京市秦淮区汇康路99号保利中心8楼。
分所地址:南京江北新区江淼路 88 号腾飞大厦 B 座 603 室。
上一篇:商品房消费者超级优先权规则的时代适配与分阶段完善路径
下一篇:没有了!
免费咨询律师
律师咨询

微信公众号
Copyright © 2026 江苏泛华律师事务所 版权所有

